محاسبون عن بُعد للشركات السعودية لم يعودوا قرارًا هامشيًا
قبل سنوات قليلة، كانت بعض الشركات السعودية تنظر إلى الدعم المحاسبي عن بُعد كحل مؤقت لا أكثر. خطوة تُجرّب عندما يتأخر التوظيف المحلي أو عندما يرتفع الحمل على الفريق لفترة محدودة. في 2026 تغيّرت الصورة. القرار أصبح أقرب إلى قرار تشغيلي واعٍ: كيف نزيد القدرة المحاسبية بدون أن نضخم التكاليف الثابتة بسرعة؟ وكيف نعطي الإدارة أرقامًا أنظف وأسرع بدون أن يضطر المدير المالي أو المؤسس لقضاء نصف أسبوعه في التسويات والقيود والمتابعة اليومية؟
هنا تظهر أهمية المحاسبين عن بُعد للشركات السعودية. الحاجة واضحة خصوصًا في الشركات التي ينمو نشاطها أسرع من بنية المالية فيها، أو في الشركات التي ما زال فيها شخص واحد يغطي الدفاتر، والتسويات، والتقارير، ومتابعة الموردين، وربما ملفات أخرى في نفس الوقت. هذا النموذج قد يعمل لفترة، ثم تبدأ الأعراض: إقفال أبطأ، بنود معلقة أكثر، تقارير تحتاج تعديلًا يدويًا كثيرًا، وإدارة تلاحق أرقامًا كان المفترض أن تصلها جاهزة وواضحة.
نرى ذلك باستمرار في شركات الخدمات، والتجارة، والتوزيع، والمتاجر الرقمية، وحتى في مجموعات الأعمال الصغيرة التي أضافت خطوط نشاط أسرع من قدرتها على ترتيب طبقة مالية منظمة. المشكلة لا تبدأ بانهيار كبير. تبدأ بصوت منخفض: تسويات متأخرة، أسئلة متكررة عن أرصدة غير محسومة، تقارير شهرية تصل متأخرة، أو مؤسس ما زال يسأل بنفسه: أين وصل الإقفال؟
لماذا تعيد الشركات السعودية التفكير في السعة المالية الآن؟
الخلفية العامة تفسر التوقيت جيدًا. منصة تقارير منشآت تبرز باستمرار أهمية التحول الرقمي في المنشآت الصغيرة والمتوسطة، كما أن دليلها الخاص بالتحول الرقمي للشركات الصغيرة والمتوسطة أوضح أن الأدوات السحابية والخدمات الحكومية الرقمية توسّع مساحة العمل أمام الشركات بشكل سريع. المعنى هنا ليس فقط أن الشركات السعودية تتحول رقميًا، بل أن وظيفة المالية نفسها أصبحت مطالبة بالتحرك بنفس سرعة هذا التوسع، مع أنظمة أكثر وترابط أكبر وحاجة أعلى إلى رؤية مالية واضحة.
ومن جهة أخرى، أوضحت Grant Thornton السعودية في أبريل 2026 أن الاستعانة بمصادر خارجية في السعودية لم تعد قضية كفاءة فقط، بل أصبحت مرتبطة أيضًا بالحوكمة والامتثال وطريقة بناء النموذج التشغيلي نفسه. لهذا السبب، سؤال "هل يستطيع شخص أن يمسك الحسابات عن بُعد؟" لم يعد كافيًا. السؤال الصحيح صار: هل النموذج المالي الحالي يعطي الشركة السرعة والسيطرة والمرونة التي تحتاجها؟
الخلاصة القابلة للاقتباس داخل الإدارة: إذا كان الفريق المالي يستهلك أغلب وقته في ملاحقة العمل الروتيني، فالشركة تدفع وقتًا إداريًا مرتفع القيمة لحل اختناقات منخفضة القيمة. هنا يبدأ القرار الصحيح بدعم محاسبي عن بُعد.
ما الذي يجب أن يمسكه المحاسبون عن بُعد فعليًا؟
أفضل قيمة للمحاسبين عن بُعد تظهر عندما تكون الشركة واضحة في الطبقة التي تريد تقويتها. في كثير من الحالات، القيمة الأعلى تكون في منتصف الهرم المالي لا في قمته: انضباط الدفاتر، والتسويات البنكية، والجداول المساندة، ودعم الإقفال الشهري، والمتابعة اليومية للذمم، وتجهيز أرضية التقارير بحيث تصل إلى الإدارة بشكل أوضح.
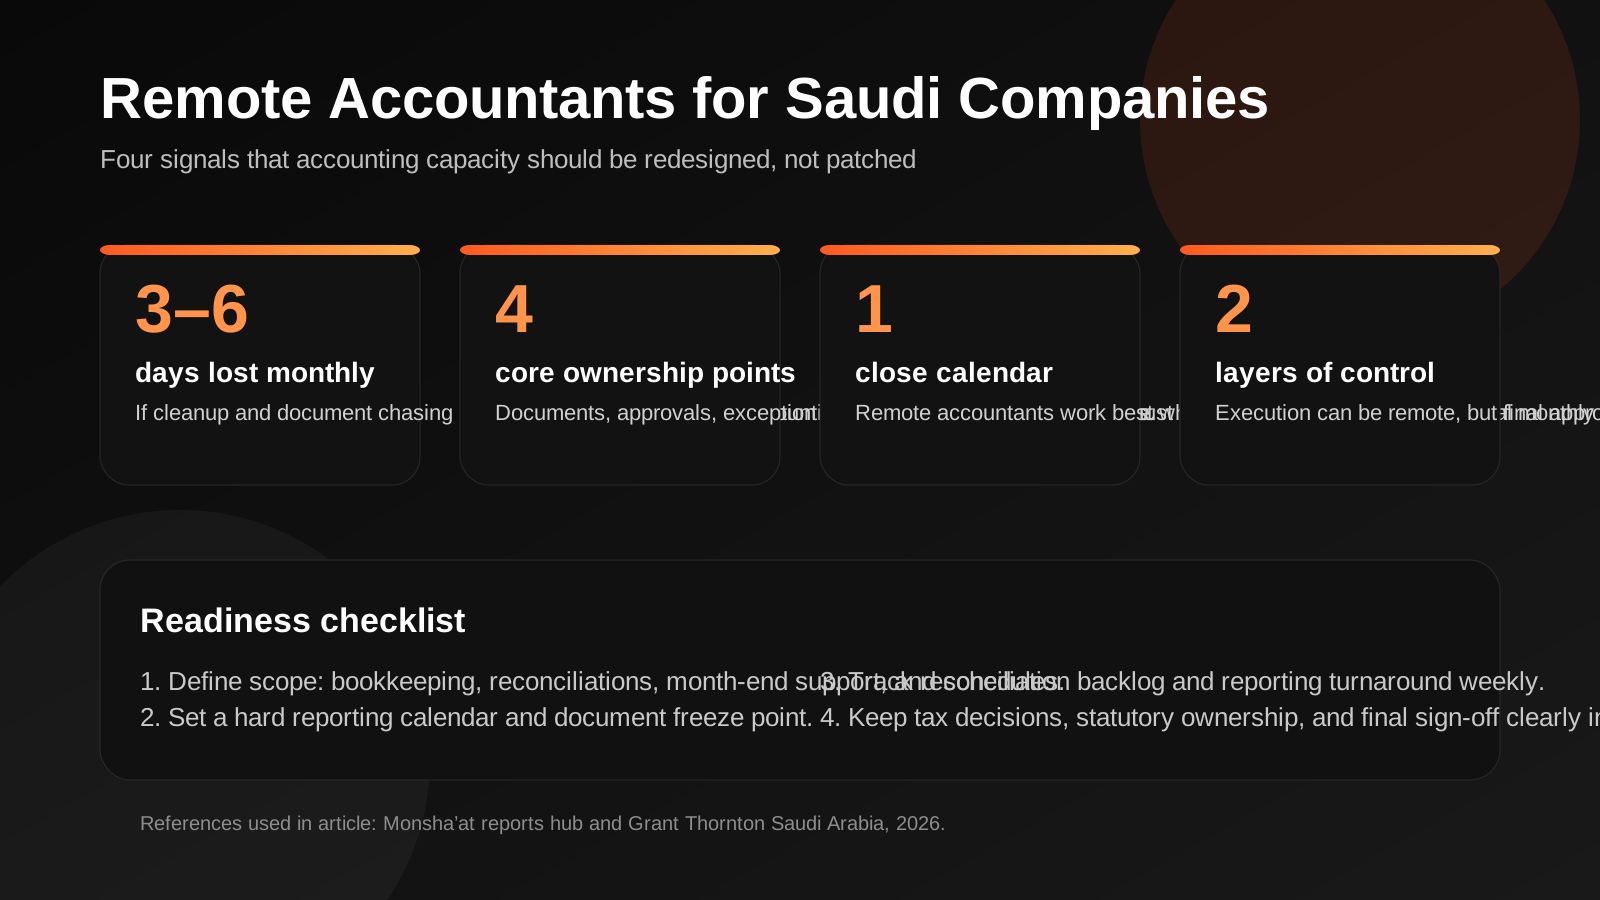
هذا لا يعني أن كل شيء يجب أن يخرج خارج الشركة. القرارات الضريبية النهائية، والمسؤولية النظامية، والاعتمادات النهائية، وتفسير النتائج للإدارة العليا، كلها تحتاج غالبًا أن تبقى تحت ملكية داخلية واضحة. ما ينجح فعليًا هو نموذج مختلط: تنفيذ محاسبي يومي أقوى عبر فريق مخصص، مع بقاء سلطة القرار النهائي في مكانها الصحيح.
ولهذا السبب من المفيد أن يُربط القرار بخدمة أوسع في المحاسبة والمالية بدل أن يُتعامل معه على أنه مجرد شخص يسجل قيودًا عن بُعد. لأن المشكلات المحاسبية نادرًا ما تبقى محاسبية فقط. غالبًا تمتد إلى التقارير، والتحصيل، وضبط الموردين، ورؤية الإدارة.
لماذا مصر خيار عملي للمحاسبين عن بُعد؟
بالنسبة للشركات السعودية، مصر ليست مجرد خيار لتقليل التكلفة. أهميتها الأكبر تظهر عندما يكون الهدف بناء طبقة محاسبية مخصصة ومنتظمة وليست مجرد تنفيذ سريع لبعض المهام. الكفاءات المحاسبية في مصر تعطي مساحة جيدة لبناء فريق يتكلم العربية بطبيعية، ويتابع مع الإدارة بإيقاع مفهوم، ويشتغل داخل دورة عمل واضحة بدل نموذج مجزأ وضعيف.
الأهم من التكلفة هو الثبات. المحاسب الذي يحافظ على تسويات نظيفة، ويغلق الجداول المساندة في موعدها، ويرفع المشكلة قبل أن تكبر، أهم بكثير من شخص أرخص لكنه يعمل بدون سياق أو ملكية. عمليًا، الشركات التي تستفيد أكثر هي التي تحدد من البداية: من يرسل المستندات؟ من يعتمد التعديلات؟ من يغلق البنود المعلقة؟ ومتى تعتبر فترة التقارير مقفلة؟
أين يبدأ الضغط عادة داخل الشركات السعودية؟
الإقفال الشهري يصبح أبطأ من اللازم
هذه من أوضح الإشارات. قد تكون الشركة رابحة وتنمو، لكن إذا كانت أرقام الشهر تصل متأخرة، فالإدارة تتخذ قراراتها على أرقام متأخرة. بطء الإقفال غالبًا يعني أن الحمل المحاسبي سبق البنية التي تحمله.
المدير المالي أو المسؤول الأقدم غارق في التفاصيل
إذا كان الشخص الأقدم ماليًا ما زال يطارد تسويات الموردين أو ينظف الحسابات أو يلاحق المستندات، فالشركة تستهلك وقته في غير مكانه. المفروض أن يذهب هذا الوقت إلى التحليل، والتوقعات، والنقدية، وإدارة المخاطر، لا إلى التنظيف المحاسبي اليومي.
التراكم لا يظهر إلا عندما يوجع
ملفات المحاسبة قادرة على إخفاء التوتر لفترة. يبدو كل شيء تحت السيطرة، ثم يأتي طلب تمويل، أو مراجعة، أو تقرير لمجلس الإدارة، أو تساؤل ضريبي، ويظهر فجأة حجم البنود التي كانت مؤجلة تحت السطح.
أرقام مهمة لبناء المبرر الداخلي
هناك مؤشرين سوقيين مهمين هنا. الأول أن منشآت تضع التحول الرقمي والتطوير التشغيلي في صلب خطابها الحالي للشركات الصغيرة والمتوسطة. والثاني أن Grant Thornton في 2026 ربطت الاستعانة بمصادر خارجية في السعودية بالحوكمة والامتثال، لا بالكفاءة فقط. المعنى الإداري من ذلك واضح: القرار يجب أن يُقاس بالسيطرة وجودة المخرجات، لا فقط بتوفير بند راتب.
أما الرقم الداخلي الأكثر فائدة فهو غالبًا أبسط من كل هذا: كم يوم عمل يضيع شهريًا في مطاردة التسويات، وتصحيح التقارير، وملاحقة المستندات؟ إذا كانت الإجابة ثلاثة إلى ستة أيام، فالنموذج المحاسبي الحالي أغلى مما يبدو حتى لو كان بند الرواتب نفسه منخفضًا.
كيف تُبنى طبقة محاسبين عن بُعد للشركات السعودية بشكل صحيح؟
ابدأ بنطاق واضح لكنه غير مبهم. عبارة مثل "ندعم المالية" لا تكفي. نطاق أفضل قد يكون: التسويات البنكية، جداول الذمم، مساندة الإقفال، تحديث الدفاتر، وتجهيز الحزم الأولية للتقارير. عندما تستقر هذه الطبقة، يمكن توسيعها تدريجيًا.
ومن المهم أيضًا أن تُبنى داخل تقويم مالي حقيقي. متى يُغلق استقبال الفواتير؟ متى يجب حسم البنود بين الإدارات؟ متى تريد الإدارة أول نسخة من الأرقام؟ المحاسبون عن بُعد ينجحون أكثر عندما يجدون عملية واضحة يدخلون فيها، لا قائمة مهام مبعثرة يطاردونها طوال الشهر.
وفي بعض الشركات، الربط بين الدعم المالي وبين الدعم التشغيلي يكون مفيدًا أيضًا، خاصة إذا كانت المشكلة تمتد إلى جمع المستندات أو متابعة دورة الموافقات وليس إلى القيود المحاسبية فقط.
كيف تقيّم شريكًا يوفر محاسبين عن بُعد؟
اسأل عن تدفق المستندات، وخط المراجعة، وملكية البنود المعلقة، وطريقة التصعيد. اسأل عن شكل الإقفال الشهري الطبيعي لديهم. واسأل كيف يمنعون البند غير المحسوم من أن يتدحرج بصمت إلى الشهر التالي. الشريك القوي يجيب بتفاصيل تشغيل، لا بكلام عام مطمئن.
ومن الاختبارات المفيدة أيضًا: هل يفكر الشريك في فرق مخصصة أم في موارد عامة؟ في المحاسبة، الفرق المخصصة تحقق عادةً نتيجة أفضل لأن الجودة هنا تعتمد على الثبات وفهم منطق النشاط، لا على تنفيذ ميكانيكي فقط.
أسئلة شائعة حول المحاسبين عن بُعد للشركات السعودية
هل يناسب هذا النموذج الشركات الكبيرة فقط؟
لا. في كثير من الأحيان تستفيد الشركات المتوسطة أبكر، لأن نموها يسبق نضج البنية المالية لديها، بينما يظل عدد الأشخاص داخليًا محدودًا.
هل يمكن للمحاسبين عن بُعد أن يحلوا محل القيادة المالية الداخلية؟
لا. هم يقوّون التنفيذ والانضباط، لكن القيادة، والاعتماد النهائي، والمسؤولية المحلية، كلها تحتاج ملكية داخلية واضحة.
ما أكبر خطأ في هذا النوع من النماذج؟
أكبر خطأ هو البدء بدون ملكية واضحة. إذا لم يكن معروفًا من يعتمد، ومن يغلق الاستثناءات، ومن يملك تقويم التقارير، فسيرث الفريق البعيد نفس الفوضى بدل أن يعالجها.
ما الذي يجب قياسه في أول ربع؟
على الأقل: سرعة الإقفال، وحجم التراكم في التسويات، وسرعة إخراج التقارير، وعدد الاستثناءات المفتوحة، ومقدار الوقت الذي ما زالت الإدارة تستهلكه في متابعة العمل المحاسبي الروتيني.
الخلاصة
أقوى الفرق المالية ليست دائمًا الأكبر عددًا، بل الأكثر قدرة على إبقاء العمل الروتيني تحت السيطرة دون سحب الإدارة إلى ضوضاء تشغيلية كل شهر. لهذا أصبح قرار المحاسبين عن بُعد للشركات السعودية أكثر جدية في 2026. بالنسبة لكثير من الشركات، القضية ليست وجود العمل المحاسبي من عدمه، بل هل النموذج الحالي يعطي الإدارة أرقامًا موثوقة وفي وقتها دون أن يستهلك طاقة داخلية أكثر من اللازم.
إذا كانت الشركة السعودية بدأت تشعر بضغط في التسويات أو التقارير أو سرعة الإقفال، فهذه غالبًا اللحظة الصحيحة لإعادة تصميم الطبقة المحاسبية قبل أن يتحول التراكم إلى أمر معتاد. وعندما يُبنى النموذج بشكل صحيح، يمكن لفريق محاسبي عن بُعد من مصر أن يعطي الشركة انضباطًا أكبر، واستمرارية أفضل، ومساحة أوسع للإدارة حتى تركز على القرار بدل التنظيف المحاسبي اليومي.